近眼显示产业蓄势前行,光学赛道开启规模化交付时代
资本动作先行,上游光学企业迎来增资
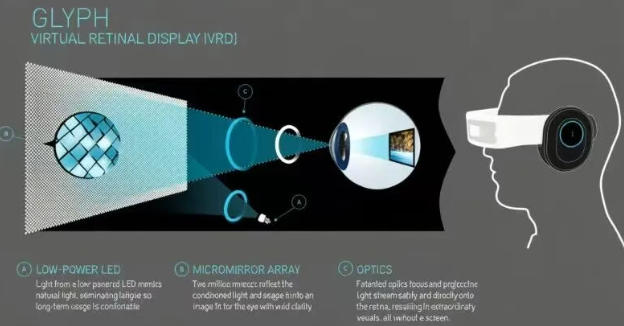
光学器件环节的资本动作,通常先于终端出货的放量出现。近眼显示产业链正处于由样机验证转向规模量产的过渡阶段,上游器件企业的资金与产能安排随之调整。天眼查App显示,近日,歌尔光学科技有限公司发生工商变更,注册资本由约17.1亿元人民币增至约19.3亿元人民币,增幅约13%。该公司成立于2012年3月,法定代表人为饶轶,经营范围包括光学仪器制造、光学仪器销售、虚拟现实设备制造等,由歌尔股份、一家光学元器件企业及相关合伙企业共同持股。增资指向的,正是被视作决定智能眼镜体验上限的光学显示环节。
终端市场需求曲线,正在发生明显切换
终端形态的切换正在改写需求曲线。一家市场研究机构的数据显示,2026年一季度全球智能眼镜出货约225万台,同比增长167%,单季度出货量已接近2024年全年的水平;该机构预计全年出货约1360万台,到2030年将增至2730万台,年复合增长率18.9%,平均售价将由约376美元回落至229美元。增长动力由重型头显转向全天候佩戴的轻量化眼镜,音频、拍摄与显示功能在同一副镜架上完成整合,需求的重心随之由参数演示转向日常使用,企业级场景的采购意愿亦在同步改善。
近眼显示各项市场数据逐步回暖
近眼显示市场的读数也在回暖。另据一家海外研究机构的行业报告,2026年全球近眼显示市场出货量预计达1453万台,同比增长16%,营收约6.75亿美元,同比增长12%;其中AR产品出货410万台,同比增长154%,营收同比增长152%,进入商用周期。VR头显延续调整,全年出货预计降至1050万台,同比下滑4%,主因是设备偏重、功耗偏高与内容供给不足,厂商资源整体转向轻量化眼镜,属于形态替代而非需求收缩。国内政策目标同步明确,官方规划提出到2026年虚拟现实产业总体规模力争超过3500亿元,终端销量超过2500万台。
大量资金持续向上游核心环节倾斜
资金流向的变化,比出货数据更早反映产业重心的迁移。一级市场的统计显示,2026年上半年全球虚拟现实、增强现实及智能眼镜产业链共发生64起融资与并购事件,已披露金额合计约90亿元人民币;其中与增强现实相关的事件达42起,占比65.6%。进入下半年,资本进一步向上游集中,截至10月,国内增强现实与智能眼镜产业链公开披露融资超过37起,规模接近百亿元,单笔金额居前的项目多来自光波导与微显示环节,一家光波导企业完成超10亿元融资,一家微显示企业亦获得数亿元注资。
光学部件成本占比高,技术突破持续推进
上游环节的稀缺性,来自其在整机成本中的占比。行业测算显示,光学显示部件约占智能眼镜硬件成本的40%至50%,主控芯片约占20%至30%,光学方案因此同时决定体验上限与降价空间。技术进展正在松动这一约束,光波导环节已有企业实现百万片级的年交付能力,微显示领域的全彩化持续推进,硅基有机发光显示的良率不断突破,镀膜、刻蚀与纳米压印等关键工艺的国产化路径逐步清晰。器件能力的每一次提升,都会直接转化为整机的重量、续航与视场角改善。
多地加码建设,产业链供给不断扩张
供给端的扩张已经从器件延伸到整线制造。6月,一家12英寸增强现实微纳光学晶圆制造基地在上海临港投产,主要生产波导片等高端光学元件;同月,相关股东方合计向一家光学模组企业增资10亿元。8月底,总投资16亿元的虚拟现实整机二期项目实现主体结构封顶,规划建设虚拟现实整机产线2条、智能眼镜自动化产线3条,计划2027年竣工投用,达产后年产值有望超过100亿元。据天眼查数据显示,我国现存智能眼镜相关企业超过5.8万家,2026年以来新增注册相关企业约1.68万家,广东、江苏、浙江、上海、北京等地数量较多。
产业集群成型,配套协作力持续变强
主体数量的繁荣之外,产业配套的密度同样在提升。从光波导、微显示、声学模组到整机代工与检测认证,各环节均已形成专业分工,区域分布与消费电子制造、光学元件和半导体设计的既有资源高度重合。多个头部整机项目落地同一制造集群,核心零部件可在小时级半径内完成配套,产业链的响应速度成为承接全球订单的竞争筹码。产能由分散布点走向集群协同,中试、量产与认证环节的距离被压缩,为规模化放量提供了坚实的物理基础。
中长期发展,光学赛道还有不少想象空间
展望后续走势,光学环节的确定性相对更高。无论终端品牌格局如何演变,器件与模组的需求都会随出货规模放大,良率、成本与生态构成三项关键指标。当前的约束在于高端衍射光波导的核心专利授权与高精度检测设备仍依赖外部供给,国产化替代正在推进但需要时间。增量同样清晰,随着光波导成本曲线下移与微显示良率爬坡,近眼显示有望由旗舰机型的配置项转变为大众产品的标配,晶圆级光学产能的稀缺性将转化为竞争壁垒,产业链的价值分配随之重构。中长期看,光学显示在车载抬头显示与机器人视觉上的外溢应用,也将为新增产能提供第二落点。
文章来源:中国投影网 ©版权所有。未经许可,不得转载。(文章素材(文/图)部分来自互联网,如有侵权请联系修正或删除)
最新资讯更多
- 动态画面稳定出彩,8KRAW摄影师同款RGB-Mini LE
- 亲子投影推荐!海量学习资源 大屏护眼学娱两不误
- 百吋电视亦有差距?色彩画质对比见真章
- 画质不再一刀切!海信 U7T Pro解锁“一套内容一
- 万元最能打的大屏!海信100吋小墨E5S Pro:凭“
- 买电视光看分区就输了,判断画质好坏,只需盯紧
- 双11游戏影音党怎么选电视?百吋全能海信小墨E5
- 真 4K60Hz HDMI 编码器全新上市——专业 AVoIP
- 松下收购英国Hive Media Control
- 双11买百吋电视,首选海信小墨E5S Pro,十年不过
- 色彩好不好,背光说了算!海信U7T Pro玲珑真彩背
- 聚焦丨旅游演艺全年票房174亿,增长6.43%:是谁
- 2026利亚德浙江生态合作伙伴大会圆满举行
- 海信U7T Pro:真彩黑曜屏如何让RGB-Mini LED 所
投影机
投影机


 官方微博